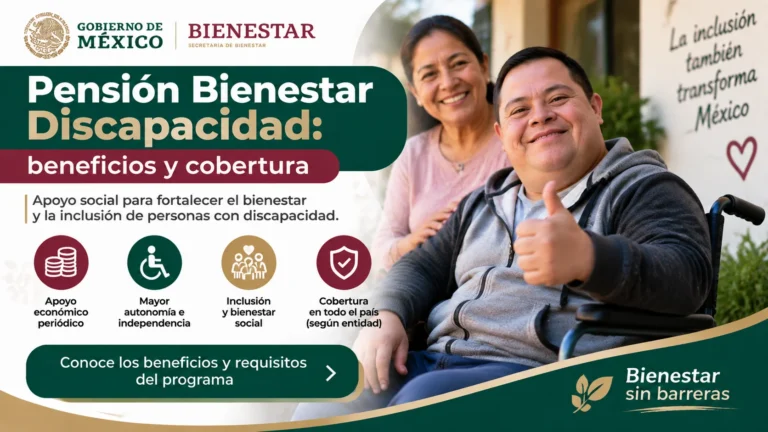
La pensión bienestar discapacidad es un apoyo para personas con discapacidad permanente. Su nombre oficial es Pensión para el Bienestar de las Personas con Discapacidad Permanente, y una de sus particularidades es que la cobertura por edad depende de la entidad de residencia.
La revisión corresponde al 17 de septiembre de 2026. Antes de sacar conclusiones sobre un caso, es necesario relacionar edad, residencia y acreditación de la discapacidad, en lugar de comparar únicamente con la experiencia de otra familia.
¿Qué ofrece este programa a sus beneficiarios?
Ofrece una transferencia económica que busca apoyar el ejercicio de derechos y contribuir al bienestar de las personas con discapacidad permanente.
Su utilidad cotidiana depende de circunstancias muy distintas. Una persona puede necesitar más recursos para traslados; otra puede afrontar gastos relacionados con su participación en actividades o con su organización familiar. No existe una experiencia única de discapacidad.
Al explicar el apoyo, conviene evitar reducir a la persona a sus necesidades de cuidado. También tiene preferencias, proyectos y decisiones propias. La ayuda familiar debe facilitar el acceso a información comprensible y respetar su participación en el proceso.
¿Cuál es el monto y cada cuánto se entrega?
La ficha oficial de 2026 informa 3,300 pesos bimestrales, entregados por tarjeta del Banco del Bienestar.
Para organizar el dinero, distingue los gastos habituales de los que aparecen de forma ocasional. Una libreta puede servir para reservar recursos para traslados ya previstos, sin comprometer todo el depósito en la primera semana.
Si varias personas contribuyen al cuidado, acuerden quién lleva el registro de los gastos compartidos. Esa coordinación puede evitar compras duplicadas y conversaciones confusas. Se trata de una recomendación doméstica, no de una obligación de presentar comprobantes por cada compra.
¿Por qué la edad de acceso no es igual en todos los estados?
Existen entidades con convenios de universalidad y otras con criterios territoriales diferentes. Por eso, un caso admitido en un estado no demuestra que las mismas condiciones se apliquen en otro.
La información oficial distingue cobertura de 0 a 64 años en entidades con convenio y, en las demás, de 0 a 29 años, con extensión hasta 64 en determinados municipios o localidades indígenas, afromexicanas o con alta marginación.
La consecuencia práctica es sencilla: identifica la residencia precisa, no solo el nombre de la región. Si vives cerca de un límite estatal o te mudaste, consulta la situación real antes de seguir instrucciones pensadas para otro territorio.
¿El apoyo reemplaza otros servicios que necesita la persona?
No debe interpretarse como una solución completa a todas sus necesidades. Un ingreso puede contribuir al bienestar sin sustituir la accesibilidad, los servicios y los apoyos personales que correspondan.
Es útil elaborar dos listas: asuntos económicos y barreras de acceso. En la primera pueden aparecer transporte o compras; en la segunda, dificultades para llegar a una oficina, comprender un formulario o recibir atención accesible.
Separar ambos temas permite pedir ayuda concreta. Por ejemplo, una familia puede tener los documentos preparados y aun así necesitar orientación sobre cómo realizar una gestión cuando el desplazamiento resulta complicado. El dinero y la accesibilidad son aspectos relacionados, pero diferentes.
¿Qué información puede llevar a conclusiones equivocadas?
Los errores frecuentes son confundir una lesión temporal con discapacidad permanente o asumir que basta con un diagnóstico para estar incorporado.
También pueden circular listas de entidades o requisitos desactualizados. Antes de descartar una solicitud o asegurar que será aprobada, pregunta por el criterio vigente aplicable al domicilio.
- No compares tu caso solo con el de una persona conocida.
- No publiques certificados completos para pedir opiniones en redes.
- No aceptes que alguien prometa cambiar un diagnóstico para facilitar el acceso.
- Separa orientación sobre el programa de valoración médica.
La documentación de salud requiere privacidad. Una consulta general puede hacerse sin difundir información clínica que no sea necesaria.
¿Cómo elaborar un presupuesto que refleje necesidades reales?
Anota gastos habituales y barreras de acceso por separado. Esto permite ver qué puede atenderse con dinero y qué requiere otro tipo de apoyo.
Un ejemplo hipotético es una persona que reserva recursos para transporte, pero encuentra que el lugar al que debe acudir no resulta accesible. El problema no se resuelve solo aumentando esa partida: necesita información sobre la forma de atención.
Si varias personas colaboran, conviene registrar qué gasto cubrió cada una sin convertir la organización en vigilancia de la persona titular. Siempre que sea posible, inclúyela en las decisiones y utiliza una forma de comunicación que comprenda.
Revisa el plan cuando cambie una necesidad, no únicamente cuando llegue otro depósito. Una cita nueva, un traslado o una actividad pueden exigir redistribuir recursos. El objetivo es contar con una imagen clara de lo disponible y de los asuntos pendientes, sin asumir que la pensión sustituye todas las respuestas que la persona necesita.
Cuando una compra o traslado se comparte con la familia, aclaren qué parte corresponde a cada persona. Esa conversación reduce malentendidos y permite saber cuánto queda disponible. El registro debe facilitar acuerdos, sin imponer a la persona titular una distribución que no haya podido comprender.
¿Qué conviene revisar antes de continuar?
Prepara edad, entidad y localidad de residencia, junto con una relación de los documentos disponibles. Identifica también qué apoyo requiere la persona para participar en la consulta.
Si la familia acompaña, acuerden quién explicará cada aspecto y permitan que la persona interesada intervenga según sus posibilidades y preferencias. El siguiente paso debería aclarar la cobertura concreta y la acreditación requerida, sin prometer un resultado antes de la revisión institucional.