La pensión bienestar adultos mayores es el nombre con el que muchas personas buscan la Pensión para el Bienestar de las Personas Adultas Mayores. Conocer su propósito ayuda a distinguir un apoyo público real de los anuncios que prometen depósitos a cambio de proporcionar datos personales.
La información de este artículo fue revisada el 17 de septiembre de 2026. Las recomendaciones de organización son orientativas; la incorporación y las incidencias se resuelven mediante los canales del programa.
¿En qué consiste este apoyo para las personas mayores?
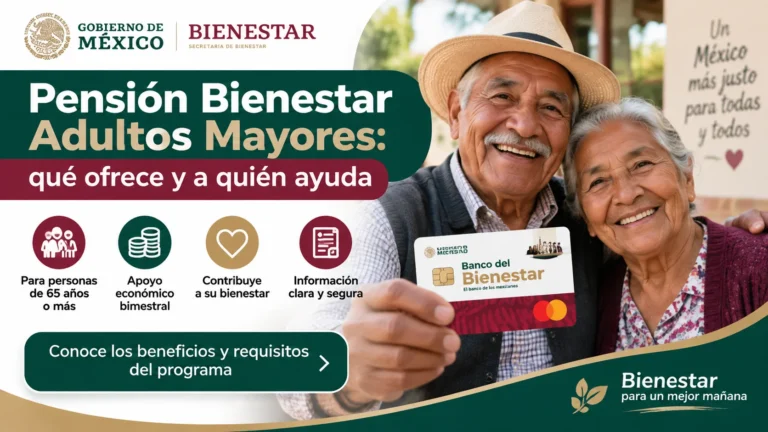
Es una pensión federal para personas mexicanas de 65 años cumplidos o más que residen en México. Su alcance es nacional y no depende de demostrar pobreza.
Esta característica importa cuando una familia intenta averiguar si vale la pena solicitar información. No conviene descartarla por tener vivienda propia, vivir con familiares o recibir ayuda de los hijos. La revisión debe partir de las condiciones oficiales y de la situación de la persona interesada.
También resulta útil distinguir una pensión social de los ahorros personales para el retiro. Son conceptos diferentes. Al organizar los ingresos del hogar, anota cada entrada por separado y evita confundir los trámites de instituciones distintas.
¿Cuánto entrega y cómo se interpreta la periodicidad?
La ficha oficial consultada para 2026 señala 6,400 pesos bimestrales, entregados mediante tarjeta del Banco del Bienestar. Bimestral significa cada dos meses; no equivale a recibir esa cantidad todos los meses.
Para planear gastos, puedes dividir el depósito entre las semanas que necesitas cubrir. Ese cálculo doméstico no modifica el calendario oficial ni crea pagos semanales. Sirve para visualizar cuánto reservar antes de realizar compras grandes.
Haz una lista con alimentación, transporte, servicios y otros compromisos habituales. Después distingue lo urgente de lo que puede esperar. El objetivo es que el dinero acompañe las necesidades de la persona titular y que sus decisiones se respeten.
¿Qué beneficio aporta más allá de disponer de dinero?
Puede ofrecer un margen de autonomía para atender gastos cotidianos. Su utilidad concreta depende de las necesidades y decisiones de cada persona.
En una familia, conviene hablar sobre qué gastos cubrirá el apoyo sin dar por hecho que todo debe integrarse al presupuesto común. La persona mayor puede necesitar dinero para sus propios desplazamientos, actividades o compras, aunque viva acompañada.
Un ejemplo hipotético: una beneficiaria separa primero el transporte de sus citas, después sus compras habituales y finalmente una pequeña reserva. La distribución no es una obligación del programa; es una forma de evitar que el depósito se agote sin atender lo prioritario.
¿Recibir información significa estar incorporado?
No. Consultar requisitos, presentar una solicitud, obtener una respuesta y recibir el medio de pago son momentos diferentes.
Por eso, guarda los comprobantes que correspondan a cada etapa. Una fotografía de una convocatoria solo informa sobre un proceso; no acredita que una persona ya haya sido admitida. Del mismo modo, una conversación con alguien que dice ayudar no sustituye la respuesta institucional.
Si un familiar acompaña el trámite, acuerden quién conserva la carpeta y cómo informará de los avances. Es preferible contar con un registro sencillo de consultas que depender de recuerdos o mensajes dispersos entre varios teléfonos.
¿Qué confusiones conviene evitar al buscar el apoyo?
Las más frecuentes son usar información de otro año, confundir la edad de acceso y pensar que todos los programas llamados Bienestar funcionan igual.
- Revisa el nombre completo del apoyo antes de reunir documentos.
- Identifica el año al que corresponde una cantidad anunciada.
- Separa el registro de la consulta de depósitos.
- Desconfía de quien ofrezca una aprobación a cambio de dinero.
No publiques fotografías de la tarjeta ni del expediente en grupos abiertos. Para hacer una pregunta general basta con describir el problema. Los datos que identifican a la persona solo deben entregarse en un procedimiento auténtico y por el canal indicado.
¿Cómo conversar sobre el apoyo dentro de la familia?
Conviene acordar la ayuda que la persona mayor desea recibir y mantenerla informada de las decisiones. Acompañar no significa administrar todo sin preguntarle.
Un ejemplo hipotético es una familia en la que una hija realiza consultas y un hijo ayuda con el transporte. Si ninguno explica sus gestiones, la persona titular puede quedar sin saber qué ocurrió. Una breve conversación después de cada atención permite aclarar avances y pendientes.
Para el dinero, acuerden qué gastos son personales y cuáles se comparten. Evita considerar disponible todo el depósito para compromisos de otras personas. También es útil guardar los comprobantes en un lugar conocido por la persona titular, sin dejar claves bancarias a la vista.
Si surge una diferencia de opinión, vuelve a la necesidad concreta: acompañamiento, transporte, consulta o presupuesto. Separar estos asuntos facilita acuerdos y protege la autonomía cotidiana, sin convertir cada trámite en una discusión sobre todo el funcionamiento del hogar.
Si otra persona suele acompañar al banco o realizar compras, acuerden cómo se entregarán los comprobantes y cómo se conocerá el saldo disponible. La confianza funciona mejor cuando la persona titular sigue informada y puede preguntar sin sentirse una carga para su familia.
¿Qué conviene preparar para dar el siguiente paso?
Prepara una ficha con edad, residencia, documentos disponibles y dudas pendientes. Esa información permite pasar de una lectura general a una consulta útil.
Antes de desplazarte, confirma que el aviso corresponde a incorporaciones y no únicamente a entrega de tarjetas. Anota qué necesitas resolver: iniciar el trámite, corregir un dato o entender una notificación. Con una pregunta concreta, será más fácil identificar la orientación adecuada y conservar un registro de la respuesta.